Kā atmaksāt ether.fi parādu
Īsā atbilde
ether.fi parādu var atmaksāt jebkurā brīdī, daļēji vai pilnībā. Ir trīs veidi: eiro pārskaitījums no Latvijas bankas, stabilās monētas no seifa vai Liquid ienesīguma žetoni. Nav atmaksas termiņa, minimālā maksājuma un soda par ātrāku atmaksu, bet procenti uzkrājas katru dienu.
Nesaprotams vārds? Īsi skaidrojumi (11)
- seifs
- Jūsu konts ether.fi lietotnē, kurā glabājas kriptovalūta un stabilās monētas. No tā maksā karte.
- žetons
- Digitāla vienība kriptovalūtu pasaulē, ko var turēt un pārsūtīt līdzīgi naudai. Piemēram, ETHFI ir ether.fi žetons.
- stabilā monēta
- Kriptovalūta, kuras vērtība piesaistīta parastai valūtai: 1 EURC atbilst 1 eiro, 1 USDC atbilst 1 dolāram.
- EURC
- Eiro stabilā monēta: 1 EURC atbilst 1 eiro. Šādā veidā seifā glabājas jūsu eiro.
- USDC, USDT
- Dolāra stabilās monētas: 1 USDC vai 1 USDT atbilst 1 ASV dolāram.
- ETHFI
- ether.fi paša žetons. Tajā izmaksā cashback, un tā cena svārstās.
- Liquid
- ether.fi ienesīguma produkti, piemēram, Liquid EUR: naudu iegulda, lai tā pelnītu procentus. Tas nav bankas noguldījums.
- nodrošinājums
- Tas, ko ieķīlājat, lai aizņemtos, līdzīgi kā ķīla lombardā.
- LTV
- Cik procentus no nodrošinājuma vērtības var aizņemties.
- likvidācija
- Piespiedu pārdošana: ja parāds kļūst pārāk liels pret nodrošinājumu, daļu nodrošinājuma pārdod.
- Borrow režīms
- Kartes režīms, kurā katrs pirkums ir neliels aizņēmums pret jūsu seifā esošo naudu un kriptovalūtu.
Trīs veidi, kā atmaksāt
1. Ar eiro no bankas
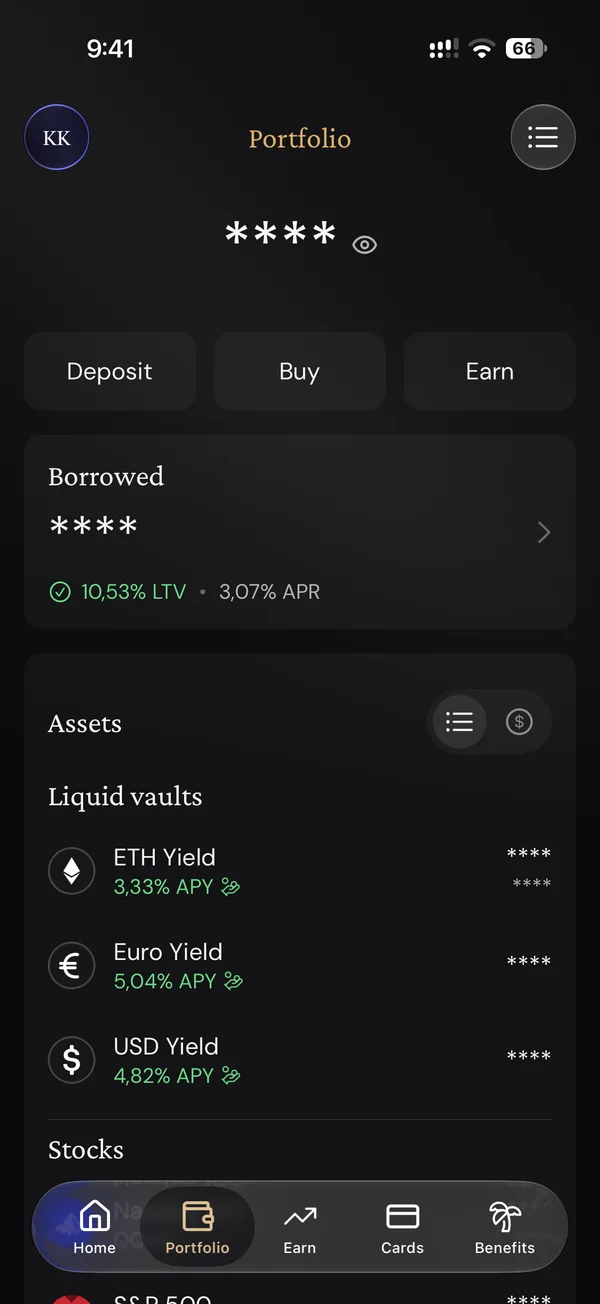
Vienkāršākais veids. Lietotnē sadaļā Borrow izvēlieties Repay un pārskaitījumu no bankas. Pārskaitiet eiro no savas bankas, un summu novirza parāda atmaksai.
2. No seifā esošajām stabilajām monētām
Ja seifā ir EURC vai USDC, parādu var atmaksāt tieši no tiem, un tas aizņem dažas sekundes.
3. Ar Liquid ienesīguma žetoniem
liquidEUR var atmaksāt EURC parādu, liquidUSD un liquidRWA var atmaksāt USDC parādu. Ir noteikti dienas limiti. USDT parādu ar Liquid žetoniem atmaksāt nevar.
Cik maksā atmaksas atlikšana?
Procenti uzkrājas katru dienu. Ar 3,42% gada likmi 1000 eiro parāds mēnesī izmaksā ap 2,85 eiro. Tas nav daudz, bet jo ilgāk parāds paliek neatmaksāts, jo vairāk tas aug un jo lielāks ir likvidācijas risks, ja tirgus krīt.
Ieradums, kas attaisnojas
Lietojiet karti Borrow režīmā kā kredītkarti un atmaksājiet visu parādu reizi mēnesī pēc algas. Tā seifs paliek neskarts, procenti ir nelieli, un likvidācijas risks ir mazāks.
Saņemiet atpakaļ 3% no kartes pirkumiem
Core līmenis ir bez maksas, mēneša maksas nav. Eiro pirkumiem nav valūtas maiņas maksas. Reģistrācija notiek lietotnē; identitātes pārbaude parasti ilgst līdz 48 stundām.
Saņemt 3% cashbackReklāma. Poga ir partnera saite.
Biežāk uzdotie jautājumi
Vai ir atmaksas termiņš?
Nē. Parādu var turēt, cik ilgi vēlaties, bet procenti uzkrājas katru dienu un likvidācijas risks paliek, kamēr parāds pastāv.
Vai pirkuma atgriešana samazina parādu?
Nē. Atgrieztā nauda nonāk galvenajā atlikumā, un parāds jāatmaksā atsevišķi.
Ar ko var atmaksāt EURC parādu?
Ar eiro no bankas, ar seifā esošajiem EURC vai ar liquidEUR. USDC parādu var atmaksāt arī ar liquidUSD. USDT parādu ar Liquid žetoniem atmaksāt nevar.
Cik bieži atmaksāt?
Ērti atmaksāt reizi mēnesī, piemēram, pēc algas saņemšanas, tāpat kā kredītkartes parādu. Tad procenti paliek mazi un parāds neaug.
Avoti un pārbaude
Pārbaudīts 10.11.2026. Noteikumi un likmes mainās: pirms lēmuma pārbaudiet aktuālo informāciju lietotnē. Oficiālajās lapās informācija dažkārt ir novecojusi, tāpēc skaitļi salīdzināti ar lietotnē redzamo.